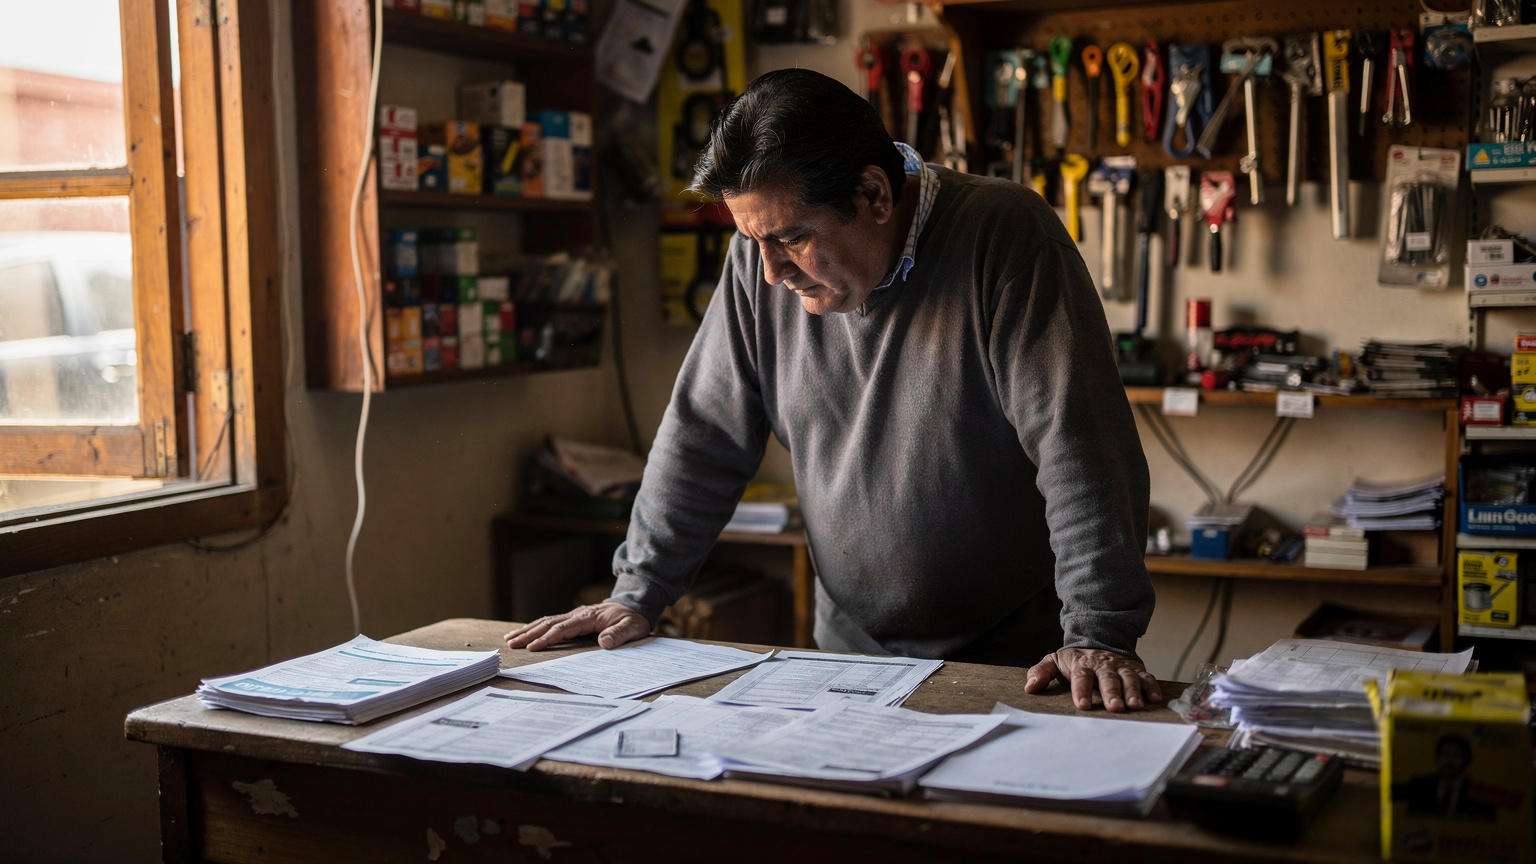
El alza de la tasa impositiva que enfrentan las pequeñas y medianas empresas chilenas no es solo un número en una planilla. Para miles de dueños de negocio en la macrozona del Biobío, significa elegir entre reinvertir utilidades, contratar trabajadores o simplemente sobrevivir el próximo año. Esa fue la señal que dejó la Cámara de la Producción, el Comercio y los Servicios de Biobío en el encuentro Redes 2026, uno de los foros empresariales más relevantes de la región.
Qué dijo la CPC Biobío y por qué importa
En su intervención en Redes 2026, la CPC Biobío puso cifras concretas sobre la mesa: las pymes que tributan bajo el régimen Pro Pyme pasaron de pagar una tasa efectiva cercana al 12,5% a enfrentar una tasa del 27% como resultado de los cambios tributarios incorporados en la reforma económica vigente. El salto equivale a más que duplicar la carga fiscal sobre las utilidades de estas empresas.
La advertencia no es menor considerando que las pymes representan más del 60% del empleo formal en Chile y una fracción significativa del tejido productivo de la región del Biobío, históricamente marcada por la industria forestal, la pesca, el comercio y los servicios locales. Cuando una empresa pequeña ve reducida su capacidad de retención de utilidades, el impacto inmediato se siente en la postergación de inversiones, el congelamiento de contrataciones y, en casos extremos, el cierre anticipado.
La entidad empresarial señaló que este escenario se agrava en un contexto donde el PIB nacional registró una contracción del 1,1% en el tercer trimestre de 2026, liderada por caídas en la minería y la inversión. En ese marco, subir la presión tributaria sobre el sector que más empleo genera equivale a pisar el freno en el peor momento del ciclo.
El régimen Pro Pyme y lo que cambió
Para entender la magnitud del cambio, conviene tener claro cómo funcionaba el sistema anterior. El régimen Pro Pyme, creado con la reforma tributaria de 2020, permitía a empresas con ingresos anuales de hasta 75.000 UF tributar sobre la base de sus retiros efectivos —es decir, el dinero que el dueño realmente sacaba del negocio— a una tasa integrada que rondaba el 12,5%. Eso incentivaba dejar utilidades dentro de la empresa para reinvertirlas.
Con los cambios introducidos en la reforma económica del gobierno actual, la tasa a la que tributan esas utilidades —incluso cuando no se retiran— se acerca a la tasa general de primera categoría del 27%. Para una pyme con utilidades anuales de $50 millones, eso representa una diferencia de más de $7 millones en impuestos adicionales cada año. Dinero que antes podía destinarse a comprar maquinaria, ampliar la tienda o contratar un trabajador más.
El impacto concreto en las decisiones de negocio
Los efectos no son solo teóricos. Los contadores y asesores tributarios que trabajan con pymes en Concepción, Chillán y Los Ángeles reportan que varios clientes han comenzado a evaluar cambios de régimen, fusiones o incluso la reducción voluntaria de actividades para mantenerse bajo los umbrales que activan la mayor carga fiscal. Ninguna de esas decisiones es virtuosa para la economía.
Hay tres áreas donde el impacto se siente de forma más directa:
Inversión diferida. Las pymes que antes usaban las utilidades retenidas para financiar mejoras ahora deben buscar crédito externo, que en el contexto actual de tasas aún elevadas, encarece el costo de crecer.
Empleo. Contratar implica compromisos fijos: salarios, cotizaciones, finiquitos. Cuando la caja proyectada es más ajustada por la mayor carga tributaria, el dueño de pyme tiende a mantener la dotación actual antes que arriesgarse a ampliarla.
Formalización. Una carga tributaria percibida como excesiva tiene el efecto no deseado de desincentivar la formalización de actividades. El mercado informal no paga impuestos.
Qué pueden hacer las pymes hoy
Frente a este escenario, hay acciones concretas que conviene revisar con un contador o asesor tributario antes de que termine el año:
Revisar el régimen tributario vigente. No todas las pymes están en el régimen óptimo para su nivel de ingresos y estructura de retiros. Una revisión antes del 31 de diciembre puede permitir cambiar de régimen para el año siguiente.
Planificar los retiros del ejercicio 2026. Si la tasa efectiva sube sobre lo retirado, la planificación de cuándo y cuánto retirar puede marcar diferencias relevantes en la declaración de abril 2027.
Aprovechar fondos públicos para reducir la presión de caja. Corfo, Sercotec y el Fondo de Garantía para Pequeños Empresarios (FOGAPE) tienen líneas activas. Financiar inversiones vía subsidio o crédito blando reduce la necesidad de usar utilidades propias, que quedan expuestas al impuesto.
Documentar bien los gastos deducibles. Con una tasa más alta, cada gasto que se puede rebajar de la base imponible vale más. Muchas pymes dejan deducciones sobre la mesa por no llevar registros adecuados.
El debate que viene
La advertencia de la CPC Biobío llega en un momento en que el debate sobre el presupuesto 2027 está en su punto más álgido. La marcha del 18 de noviembre, que convocó a la CUT, la Confech y organizaciones sociales bajo el lema "Ni un peso menos", mostró que la tensión fiscal no es solo empresarial: trabajadores y estudiantes también exigen que el Estado no recorte gasto social.
El cruce entre ambas presiones —empresas pidiendo menos impuestos, trabajadores pidiendo más gasto— define el nudo político y económico de los próximos meses. Para las pymes, el mensaje es claro: el entorno no va a mejorar solo. Adaptarse activamente, buscar asesoría y usar los instrumentos disponibles es la diferencia entre aguantar el ciclo o quedar afuera de él.